Piața europeană de cannabis medical a fost evaluată la 3.060,0 milioane USD în 2025, iar proiecțiile indică 13.161,29 milioane USD până în 2034, cu o rată de creștere anuală compusă de 17,60% în intervalul 2026–2034. Valoarea pieței se mai mult decât cvadruplează în mai puțin de un deceniu. Explicația principală este reforma legislativă: pe măsură ce statele mari simplifică prescrierea, deschid cultivarea internă și integrează cannabinoizii în protocoalele clinice, cererea se mută din zona de nișă în farmacia de cartier. Se schimbă, prin urmare, regulile pentru marii producători farmaceutici și, la fel de mult, pentru cultivatorul care urmărește ce genetică ajunge în mâna pacientului.
Contextul: de ce Europa devine un hub global
Timp de aproape un deceniu, Europa a fost descrisă ca „piața care va exploda mâine”. Diferența dintre ciclul actual și valurile de entuziasm anterioare este una de fond: nu mai vorbim despre promisiuni de legalizare, ci despre cadre normative funcționale, cote de import ajustate de autorități, certificări de dispozitive medicale și cifre de vânzări raportate de companii listate.
Trei forțe se suprapun. Prima este reforma regulatorie, care reduce fricțiunea administrativă dintre medic, farmacie și pacient. A doua este acceptarea clinică tot mai largă a terapiilor pe bază de cannabinoizi, susținută de un corp de dovezi în creștere și de experiența directă a specialiștilor în durere cronică, oncologie și neurologie. A treia este avansul tehnologic, adică extracție, formulare, standardizare și dispozitive de administrare, care transformă o plantă într-un produs farmaceutic reproductibil, lot după lot.
La acestea se adaugă un factor demografic: îmbătrânirea populației europene. Durerea cronică, tulburările de somn, spasticitatea, afecțiunile neurologice și îngrijirea paliativă în oncologie generează un bazin de pacienți care crește indiferent de ciclul economic. Cannabisul medical concurează aici cu opioide, benzodiazepine și antiemetice, adesea în situațiile în care terapia convențională nu mai este suficientă sau tolerabilă.
Cifrele-cheie, pe scurt
- Valoare 2025: 3.060,0 milioane USD
- Valoare proiectată 2034: 13.161,29 milioane USD
- CAGR 2026–2034: 17,60%
- Specia dominantă: Indica, 44% (2025)
- Derivatul dominant: CBD, 51% (2025)
- Aplicația dominantă: cancer, 43% (2025)
- Utilizatorul final dominant: industria farmaceutică, 50% (2025)
- Calea de administrare dominantă: soluții orale și capsule, 37% (2025)
Reformele regulatorii: combustibilul principal al creșterii
Nicio piață de cannabis medical nu crește mai repede decât o permite legea, iar ultimii ani au adus în Europa cea mai densă serie de modificări normative de la introducerea primelor programe-pilot.
Germania rămâne locomotiva. Legea privind cannabisul, intrată în vigoare în aprilie 2024, a scos planta din regimul stupefiantelor, a înlocuit formularele speciale de prescripție cu rețeta medicală standard și a permis explicit consultațiile prin telemedicină. Efectul a fost imediat și măsurabil: baza de pacienți a urcat de la aproximativ 250.000 la aproape 900.000 într-un singur an. Când birocrația dispare, cererea latentă iese la suprafață.
Spania a trecut de la dezbatere la cadru formal, introducând primul sistem reglementat pentru cannabisul terapeutic, cu eliberare controlată prin farmacii de spital, sub supravegherea medicului specialist. Indicațiile recunoscute includ durerea cronică, epilepsia severă, cancerul și scleroza multiplă. Modelul spaniol este prudent și centrat pe spital, dar se poate extinde.
Danemarca și-a transformat programul-pilot într-unul permanent, eliminând incertitudinea care descuraja investițiile. Slovenia a legalizat cannabisul medical. Cehia a avansat simultan pe reglementarea uzului medical și pe cea a uzului adult, un semnal important pentru investitorii care urmăresc convergența celor două piețe. Franța integrează treptat cannabisul medical în sistemul public: pacienții înscriși în programele-pilot continuă tratamentul sub reglementări în evoluție, în timp ce autoritățile lucrează la un cadru permanent, sigur și accesibil la nivel național.
Toate aceste mișcări au în comun direcția. Nicio piață europeană majoră nu a făcut pași înapoi, iar predictibilitatea legislativă cântărește, pentru un investitor, mai mult decât orice proiecție de creștere.
Segmentarea pieței: unde se duc, concret, banii
Pe specii: Indica domină cu 44%
Indica conduce piața europeană cu o cotă de 44% în 2025, iar motivul este pur terapeutic. Efectele sedative și analgezice pronunțate ale varietăților indica-dominante se potrivesc pe profilul patologiilor care alimentează cererea: durere cronică, insomnie, anxietate, spasme musculare. Într-o Europă cu populație îmbătrânită și prevalență ridicată a afecțiunilor musculo-scheletice și neurologice, cererea pentru varietăți calmante este structurală, nu conjuncturală.
Există și o logică agronomică pe care orice cultivator o recunoaște: ciclul de înflorire mai scurt și randamentele mai mari fac genetica indica-dominantă preferata producătorilor licențiați. Mai multe cicluri pe an, biomasă mai consistentă, aprovizionare previzibilă. În farmacie, previzibilitatea valorează enorm.
În Germania, aceste varietăți sunt prescrise pe scară largă pentru managementul durerii și tulburările de somn, iar florile indica-dominante reprezintă o parte semnificativă din rețetele eliberate prin farmacii. Concluzia nu este că indica ar fi mai bună, ci că terapia țintită pe profil chimic și genetic a devenit practică medicală curentă. Discuția nu mai este despre plantă în general, ci despre chemotipuri, raporturi cannabinoide și profiluri terpenice specifice.
Pe derivate: CBD conduce cu 51%
Cannabidiolul deține 51% din piață în 2025, o poziție construită pe două fundamente: absența efectului psihoactiv și lărgimea indicațiilor. CBD acoperă managementul anxietății, durerea cronică, inflamația și controlul crizelor epileptice, iar profilul său de siguranță favorabil a facilitat acceptarea regulatorie în majoritatea statelor europene. De aici vin formulările diverse, de la uleiuri și capsule până la soluții orale și preparate topice, și o rată de adopție medicală superioară produselor bogate în THC.
Validarea comercială există deja. Epidiolex, tratamentul pe bază de CBD pentru forme severe de epilepsie dezvoltat de GW Pharmaceuticals și comercializat astăzi de Jazz Pharmaceuticals, a generat vânzări globale de aproximativ 972 milioane USD în 2024. Un singur medicament cannabinoid, aproape un miliard de dolari. Acest argument a mutat discuția din marketing în departamentele de cercetare-dezvoltare ale industriei farmaceutice.
Cercetarea continuă. În februarie 2024, Zerion Pharma A/S a încheiat un parteneriat cu dsm-firmenich pentru dezvoltarea de formulări de cannabidiol cu solubilitate îmbunătățită, destinate durerii severe, afecțiunilor inflamatorii, depresiei și anxietății. Problema tehnică pe care o rezolvă aceste parteneriate este biodisponibilitatea: CBD este lipofil și slab absorbabil oral, iar orice câștig în solubilitate se traduce în doze mai mici, efecte mai consistente și costuri de tratament mai reduse.
Pe aplicații: cancerul reprezintă 43%
Segmentul oncologic conduce cu 43% din piață în 2025, iar explicația este îngrijirea de suport: formulările care combină THC și CBD sunt prescrise pe scară largă pentru ameliorarea durerii cronice, a grețurilor și vomei induse de chimioterapie și a pierderii apetitului. Pentru un pacient în tratament citostatic, capacitatea de a mânca și de a dormi face parte din prognostic, nu doar din confort.
Contextul epidemiologic european susține acest segment pe termen lung. Mortalitatea prin cancer în UE este proiectată să scadă modest în perioada 2020–2025, cu o reducere mai accentuată la bărbați decât la femei, iar estimările privind intervalul de după 1989 indică milioane de decese oncologice prevenite în UE și Regatul Unit, ca urmare a depistării precoce, a progreselor terapeutice și a intervențiilor îmbunătățite în sistemele de sănătate. Consecința pentru piață: mai mulți pacienți trăiesc mai mult cu diagnostic oncologic, iar îngrijirea de suport devine o nevoie de durată, nu un episod.
Centrele oncologice europene integrează tot mai des terapiile cannabinoide în îngrijirea paliativă standard, pentru potențialul lor de a îmbunătăți calitatea vieții în timpul și după tratament. Cadrele normative din mai multe state recunosc explicit cancerul drept indicație eligibilă, permițând medicilor specialiști să prescrie preparate standardizate atunci când terapiile convenționale sunt insuficiente. Această recunoaștere formală consolidează credibilitatea clinică a cannabisului și accelerează dezvoltarea de formulări dedicate pacienților oncologici.
Pe utilizatori finali: industria farmaceutică deține 50%
Jumătate din piață trece prin industria farmaceutică, semn al maturizării sectorului. Avantajul competitiv al marilor producători nu vine din genetică, ci din infrastructură: capacitatea de a rula studii clinice riguroase, de a obține autorizații de punere pe piață, de a menține conformitatea cu standardele de bună practică de fabricație și de a construi rețele de distribuție prin farmacii licențiate. Într-un mediu strict reglementat, aceasta este bariera de intrare reală.
Tendința dominantă este colaborarea. Companiile farmaceutice se asociază cu firme specializate în cannabis pentru a inova în formulări cannabinoide, iar rezultatul îl constituie operațiuni integrate pe verticală: cultivare, extracție, formulare, conformitate regulatorie, utilizare clinică. Europa se îndreaptă spre un model de producție locală la standarde farmaceutice, cu accent pe calitate, standardizare și trasabilitate. Efectele se văd în eficiența de producție, în timpul mai scurt până la disponibilitatea în farmacie și într-un portofoliu terapeutic mai divers.
Pe cale de administrare: soluțiile orale și capsulele dețin 37%
Soluțiile orale și capsulele conduc cu 37% în 2025, pentru un motiv deloc spectaculos, dar decisiv: seamănă cu medicamentele pe care pacienții și medicii le cunosc deja. Dozarea este precisă, administrarea simplă, iar eliberarea cannabinoizilor controlată și susținută, exact ce se cere în afecțiuni cronice precum durerea, epilepsia sau tulburările neurologice, unde menținerea unor niveluri terapeutice constante decide rezultatul tratamentului.
Există și o preferință regulatorie în joc. Autoritățile europene privesc favorabil formele orale pentru consistența dozării și ușurința asigurării calității, iar în mai multe state cadrele legale prioritizează preparatele standardizate eliberate prin unități sanitare, în detrimentul materialului vegetal brut. Formele orale își consolidează astfel statutul clinic și devin opțiunea preferată pentru utilizare terapeutică controlată, sigură și reproductibilă.
Inovația tehnologică: dispozitivele intră în ecuație
Dacă până acum discuția se învârtea în jurul florii și uleiului, ultimii ani au adus o a treia categorie: dispozitivele medicale certificate. În mai 2025, Curaleaf International, în parteneriat cu Jupiter Research, a obținut certificarea UE Clasa IIa pentru primul dispozitiv portabil de inhalare de lichid din Europa destinat medicamentelor pe bază de cannabis. Aparatul reîncărcabil livrează doze standardizate de cannabinoizi prin cartușe cu prindere magnetică, ceea ce oferă medicului prescriptor încredere clinică și pacientului o alternativă discretă de tratament.
Importanța acestei certificări depășește produsul în sine. Clasa IIa înseamnă că inhalarea cannabinoizilor intră în logica dispozitivelor medicale: documentație tehnică, evaluare a conformității, supraveghere post-comercializare. Pentru pacienți, avantajul este dublu, fiindcă instalarea rapidă a efectului, caracteristică inhalării, se combină cu precizia dozării, caracteristică formelor farmaceutice. Pentru piață, avantajul este extinderea dincolo de formulările tradiționale și atragerea unor categorii de pacienți care refuzau fumatul sau vaporizarea florii.
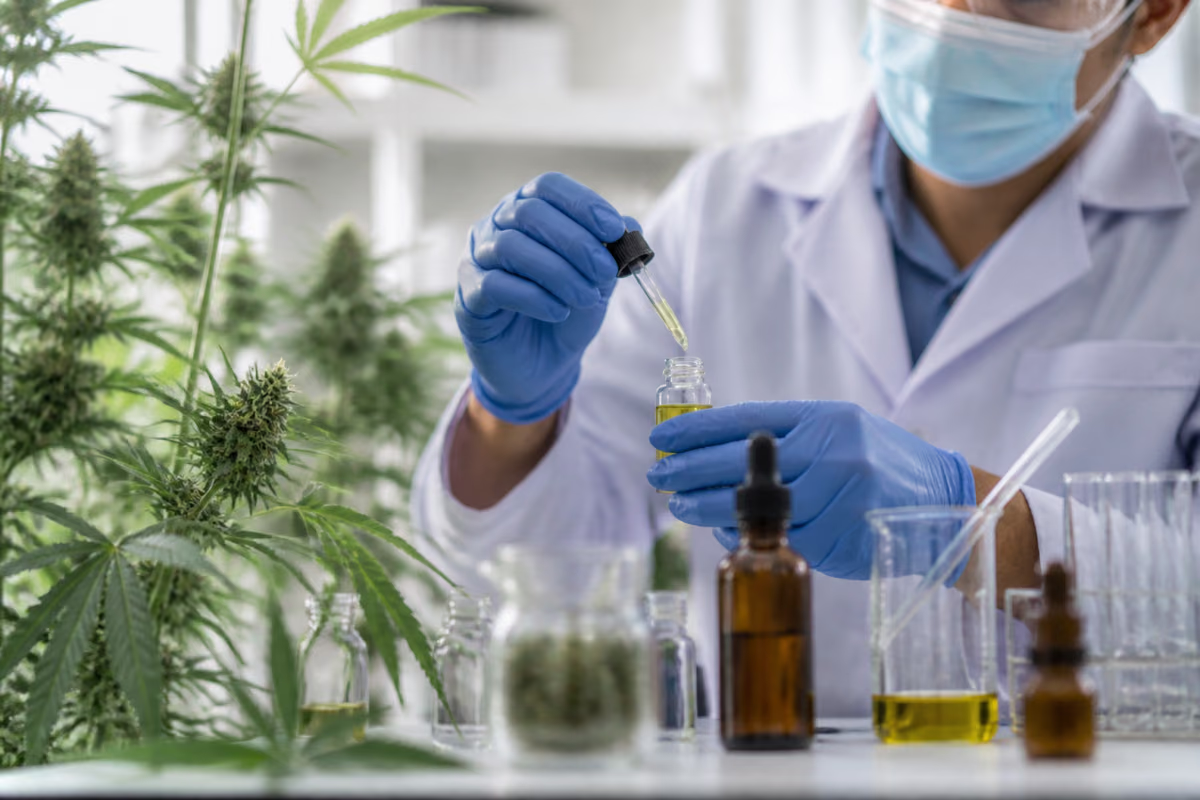
În paralel, tehnologiile de extracție și purificare avansează constant, permițând izolarea selectivă a cannabinoizilor minori și reproducerea unor profiluri terpenice consistente. Aici se închide cercul cu munca de selecție genetică: fără material vegetal stabil, uniform și bogat în compușii țintă, niciun proces de extracție nu poate livra un produs farmaceutic reproductibil. Standardizarea începe în camera de înflorire, nu în laborator.
Harta regională: cine trage și cine urmează
Germania, piața de referință
Germania rămâne cel mai mare și cel mai dinamic teren de joc. Cererea este susținută de canale de import bine consolidate și de o bază de pacienți în expansiune rapidă, iar mediul regulator structurat asigură disponibilitate constantă a produselor de calitate farmaceutică în farmaciile licențiate. Dimensiunea acestei cereri se vede în cote: în octombrie 2025, Institutul Federal pentru Medicamente și Dispozitive Medicale (BfArM) a majorat cota de import la 192,5 tone, depășind plafonul inițial de 122 de tone. Când autoritatea de reglementare trebuie să ridice plafonul, cererea vorbește mai tare decât orice studiu de piață.
Competiția se intensifică pe măsură ce piața se maturizează. În decembrie 2025, compania canadiană Aurora Cannabis Inc. a lansat în Germania un nou brand, Daily Special™, cu obiectivul declarat de a livra cannabis de calitate consistentă la prețuri accesibile. Lansarea, construită pe performanțele financiare recente ale companiei, marchează o etapă previzibilă în orice piață reglementată: segmentarea pe niveluri de preț, cu produse premium pentru nișe terapeutice specifice și produse de tip „daily” pentru volum.
Tot în Germania, noile licențe de cultivare au deschis calea producției interne la scară mare, reducând treptat dependența de importuri. Este tranziția clasică de la un model de import la un ecosistem integrat de cultivare și fabricație.
Regatul Unit, creșterea prin telemedicină
Regatul Unit a devenit una dintre cele mai importante piețe europene, cu o dinamică susținută în mare parte de platformele de telesănătate. Pacienții accesează consultații specializate online, iar produsele licențiate ajung la ei prin canale farmaceutice dedicate. Creșterea gradului de informare, extinderea accesului la produse autorizate și un sprijin structurat din partea sistemului de sănătate fac ca tratamentele să fie disponibile atât în zonele urbane, cât și în cele regionale. Modelul britanic arată restului continentului că digitalizarea accesului poate compensa deficitul de prescriptori specializați.
Spania, cadru nou și abordare prudentă
Spania a formalizat accesul printr-un cadru reglementat care permite tratamentul pentru afecțiuni precum durerea cronică, epilepsia și cancerul. Eliberarea este controlată strict prin farmacii de spital, sub supraveghere de specialitate, ceea ce garantează utilizare sigură, standardizată și validată clinic. Pe termen scurt, modelul limitează volumele; pe termen lung, construiește încrederea medicală care lipsea până acum.
Italia, stabilitate și producție internă
Piața italiană rămâne stabilă, sprijinită de producția internă și de sisteme de prescripție deja rodate. Importurile completează oferta locală pentru a acoperi cererea pacienților, asigurând acces la o gamă variată de formulări terapeutice. Italia echilibrează constant supravegherea regulatorie cu nevoia pacienților de produse consistente și de calitate ridicată.
Franța, de la pilot la cadru permanent
Franța integrează gradual cannabisul medical în sistemul de sănătate general. Pacienții care au participat la programele-pilot continuă tratamentul sub reglementări în evoluție, în timp ce autoritățile lucrează la stabilirea unui cadru permanent care să garanteze terapii sigure, controlate și accesibile la nivel național. Dimensiunea populației franceze face din acest dosar unul dintre cele mai importante pentru proiecțiile de piață pe termen mediu.
Portugalia, hub-ul de cultivare
Portugalia s-a dezvoltat ca unul dintre principalele centre europene de cultivare, exploatând clima, costurile competitive și un cadru autorizat orientat spre export. Împreună cu noile capacități germane, producția portugheză contribuie la stabilitatea lanțului de aprovizionare european și reduce vulnerabilitatea la șocurile de import din afara continentului.
Peisajul competitiv: farma clasică versus specialiștii în cannabis
Pe piața europeană de cannabis medical, companiile farmaceutice consacrate concurează cu întreprinderi specializate exclusiv pe cannabis. Strategiile sunt relativ convergente: parteneriate strategice, extinderea facilităților de cultivare și formulări inovatoare, toate cu scopul de a capta cererea în creștere a pacienților din regiune.
Printre jucătorii-cheie se numără Canopy Growth Corporation, Aurora Cannabis Inc., Tilray, Inc., Demecan GmbH, Panaxia Pharmaceutical Industries Ltd, Little Green Pharma, Cannamedical Pharma GmbH, Sapphire Medical, Althea Group și Bedrocan International.
Se observă două modele distincte de competiție. Primul este cel al producătorilor internaționali de volum, canadieni și australieni în principal, care mizează pe capacitate de cultivare, economii de scară și branding. Al doilea este cel al specialiștilor europeni, precum Demecan sau Bedrocan, care exploatează proximitatea geografică, producția locală certificată și relația directă cu autoritățile naționale. Între cele două, companiile farmaceutice cu experiență în dezvoltare de medicamente au avantajul aprobărilor și al rambursării.
Câștigătorii pe termen lung vor fi, cel mai probabil, cei care reușesc integrarea verticală completă: genetică proprie și stabilă, cultivare conformă, extracție și formulare la standarde farmaceutice, plus canal de distribuție și date clinice. Oricare verigă lipsă devine o dependență costisitoare.
Provocările pe care nimeni nu ar trebui să le ignore
Curba ascendentă are și o parte incomodă.
- Fragmentarea regulatorie. Nu există o piață europeană unică a cannabisului medical, ci un mozaic de regimuri naționale. Indicațiile eligibile, formele permise, regulile de import și modelele de eliberare diferă de la un stat la altul, ceea ce multiplică costurile de conformitate pentru orice companie care vrea prezență pan-europeană.
- Rambursarea inconsecventă. În unele sisteme, tratamentul este acoperit de asigurări în anumite condiții; în altele, costul cade integral pe pacient. Accesul teoretic nu înseamnă acces real, iar prețul rămâne cel mai puternic filtru de piață.
- Deficitul de dovezi de nivel înalt. Deși corpul de cercetare crește, numărul studiilor randomizate, mari și pe termen lung rămâne limitat pentru multe indicații. Asta întreține prudența ghidurilor clinice și a societăților medicale.
- Educația prescriptorilor și stigmatizarea. Multe cadre medicale nu au primit formare formală privind sistemul endocannabinoid, interacțiunile medicamentoase sau titrarea dozelor. Fără educație, reforma legislativă rămâne pe hârtie.
- Presiunea pe preț și comoditizarea florii. Intrarea brandurilor de volum, precum cele de tip „daily”, comprimă marjele și împinge producătorii spre diferențiere prin profil chimic, consistență și certificări.
- Vulnerabilitatea lanțului de aprovizionare. Dependența de importuri transcontinentale expune piața la întârzieri logistice, fluctuații valutare și blocaje vamale. Creșterea cotei de import germane la 192,5 tone arată cât de strâns este echilibrul dintre cerere și capacitate.
- Costul standardelor farmaceutice. Conformitatea cu bunele practici de fabricație, testarea pe loturi, trasabilitatea și auditurile cer capital semnificativ. Pentru operatorii mici, bariera este adesea insurmontabilă.
- Suprapunerea cu piața gri. Proliferarea produselor CBD neautorizate și a cannabinoizilor semisintetici creează confuzie în percepția publică și riscuri de reglementare colaterală pentru sectorul medical legitim.
- Telemedicina sub lupă. Canalul care a accelerat accesul în Germania și Regatul Unit este și cel mai vizat de autorități, preocupate de rigoarea evaluării medicale la distanță. Orice înăsprire aici afectează direct ritmul de creștere.
Niciuna dintre aceste provocări nu inversează trendul, dar toate îi modelează viteza și îi selectează câștigătorii.
Perspective până în 2034
Piața europeană de cannabis medical se îndreaptă spre o expansiune susținută, pe măsură ce legalizarea avansează, populațiile de pacienți cresc, iar inovația farmaceutică diversifică portofoliile de produse. Integrarea tot mai largă a platformelor de telemedicină, extinderea acoperirii prin rambursare și creșterea capacităților de cultivare în piețele-cheie ar trebui să împingă veniturile în sus.
Trei linii de evoluție merită urmărite atent. Prima este localizarea producției: trecerea de la modelul dependent de importuri la ecosisteme integrate de cultivare și fabricație va redistribui valoarea în interiorul Europei și va stabiliza prețurile. A doua este diversificarea formelor farmaceutice, de la flori și uleiuri spre inhalatoare certificate, capsule cu eliberare modificată, formulări cu biodisponibilitate crescută și, probabil, produse bazate pe cannabinoizi minori. A treia este consolidarea dovezilor clinice, care va determina ce indicații intră în ghiduri și, mai important, ce se rambursează.
Rezultatul net: un mediu mai competitiv și mai centrat pe pacient. De la 3.060,0 milioane USD în 2025 la 13.161,29 milioane USD în 2034, cu un CAGR de 17,60%, cannabisul trece din zona de nișă în medicina curentă.
Ce înseamnă asta pentru comunitatea de cultivatori
Ne place să spunem că totul începe de la sămânță și datele de piață ne dau dreptate. Dominanța indica de 44%, ponderea CBD de 51% și cererea pentru consistență lot cu lot sunt, în esență, cerințe de genetică. Un produs farmaceutic standardizat nu poate exista fără material vegetal stabil, uniform și predictibil în profilul cannabinoid și terpenic. Selecția, stabilizarea și testarea geneticii sunt fundația invizibilă a acestei piețe de 13 miliarde de dolari.
Pentru cultivatorul pasionat, lecția practică este aceeași pe care o repetăm de la început: calitatea nu este un accident. Este rezultatul geneticii corecte, al controlului fotoperioadei, al nutriției echilibrate și al răbdării la uscare și maturare. Industria farmaceutică ajunge acum, cu proceduri și documentație, unde comunitatea de groweri ajunsese prin experiență, la înțelegerea că fiecare variabilă contează.
Încă un lucru, spus fără ocolișuri: reglementările privind cultivarea diferă radical de la un stat la altul, iar cultivarea de cannabis medical este o activitate licențiată, strict controlată. Informarea corectă asupra legislației locale este obligatorie, nu opțională. Credem în transparență, autenticitate și calitate, iar transparența începe cu a spune clar ce este permis și ce nu, în funcție de jurisdicție.
Întrebări frecvente
Cât valorează piața europeană de cannabis medical și cât va valora în 2034?
În 2025, piața a fost evaluată la 3.060,0 milioane USD, iar proiecțiile indică 13.161,29 milioane USD în 2034. Creșterea corespunde unei rate anuale compuse de 17,60% pentru perioada 2026–2034. Practic, valoarea se mai mult decât cvadruplează în nouă ani.
De ce Germania este considerată piața de referință?
Pentru că a combinat reforma legislativă cu volumul. Legea din aprilie 2024 a scos cannabisul din regimul stupefiantelor, a permis rețeta medicală standard și consultațiile prin telemedicină, iar baza de pacienți a urcat de la circa 250.000 la aproape 900.000 într-un an. Majorarea cotei de import la 192,5 tone în octombrie 2025 confirmă dimensiunea reală a cererii.
De ce varietățile indica dețin cea mai mare cotă?
Pentru că efectele lor sedative și analgezice se potrivesc pe cele mai frecvente indicații europene: durere cronică, insomnie, anxietate, spasme musculare. În plus, ciclul de înflorire mai scurt și randamentele mai ridicate le fac atractive pentru producătorii licențiați, care au nevoie de aprovizionare previzibilă. Cota rezultată este de 44% în 2025.
De ce CBD domină în fața THC?
Pentru profilul non-psihoactiv și pentru amplitudinea indicațiilor: anxietate, durere cronică, inflamație, epilepsie. Siguranța percepută mai mare a facilitat acceptarea regulatorie în majoritatea statelor și integrarea în uleiuri, capsule și preparate topice. Validarea comercială vine de la Epidiolex, cu vânzări globale de aproximativ 972 milioane USD în 2024.
De ce cancerul este cea mai mare aplicație terapeutică?
Pentru că formulările cu THC și CBD sunt utilizate intens în îngrijirea de suport: controlul durerii, al grețurilor și vomei induse de chimioterapie și al pierderii apetitului. Centrele oncologice europene le integrează tot mai des în îngrijirea paliativă standard, iar mai multe cadre legale recunosc explicit cancerul drept indicație eligibilă. Segmentul deține 43% din piață în 2025.
Ce rol joacă telemedicina în creșterea pieței?
Un rol decisiv în Germania și Regatul Unit, unde consultațiile la distanță au eliminat bariera geografică și deficitul de prescriptori specializați. Pacienții obțin evaluare și rețetă online, iar produsele ajung prin canale farmaceutice autorizate. Este însă și canalul cel mai atent monitorizat de autorități, deci un factor de risc regulatoriu.
Ce aduce nou certificarea dispozitivului de inhalare din 2025?
În mai 2025, Curaleaf International și Jupiter Research au obținut certificarea UE Clasa IIa pentru primul dispozitiv portabil de inhalare de lichid destinat medicamentelor pe bază de cannabis din Europa. Dispozitivul livrează doze standardizate prin cartușe magnetice, combinând instalarea rapidă a efectului cu precizia dozării. Extinde piața dincolo de floare și ulei și atrage pacienți care evită vaporizarea materialului vegetal.
De ce industria farmaceutică deține jumătate din piață?
Pentru infrastructura pe care puțini o pot replica: studii clinice, autorizații de punere pe piață, conformitate cu bunele practici de fabricație și rețele de distribuție prin farmacii licențiate. Companiile farmaceutice colaborează frecvent cu firme specializate în cannabis, construind operațiuni integrate pe verticală. Cota segmentului este de 50% în 2025.
Care sunt cele mai mari riscuri pentru creșterea proiectată?
Fragmentarea regulatorie între state, rambursarea inconsecventă care menține costul la pacient, deficitul de studii clinice mari pentru unele indicații și lipsa formării medicale specializate. Se adaugă presiunea pe preț, vulnerabilitatea lanțurilor de import și posibila înăsprire a regulilor privind telemedicina. Niciunul nu inversează trendul, dar toate îi pot încetini ritmul.
Ce legătură are piața medicală cu genetica și cu munca cultivatorilor?
Una directă: un medicament standardizat are nevoie de material vegetal stabil, uniform și predictibil în profilul cannabinoid și terpenic. Dominanța indica și ponderea CBD sunt, în fond, cerințe de selecție genetică transpuse în cifre de piață. Standardizarea începe în camera de înflorire, nu în laborator, cu precizarea obligatorie că cultivarea pentru scop medical este o activitate licențiată, reglementată diferit în fiecare jurisdicție.
Surse
- European Medicines Agency: documentația produsului Epidyolex, indicațiile și siguranța sa
- NHS: regulile de utilizare și disponibilitatea canabisului medicinal în Marea Britanie
- Agencia Española de Medicamentos y Productos Sanitarios: comunicate privind reglementările referitoare la preparatele pe bază de canabis
- Agence nationale de sécurité du médicament et des produits de santé: informații privind programul de canabis medicinal
- European Union Drugs Agency: prezentare generală a utilizărilor medicale ale canabisului și canabinoidelor


 România